Domain kontaktaufbau.de kaufen?
Wir ziehen mit dem Projekt
kontaktaufbau.de um.
Sind Sie am Kauf der Domain
kontaktaufbau.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kontaktaufbau.de kaufen?
Warum ist der Kontaktaufbau wichtig?
Der Kontaktaufbau ist wichtig, um Beziehungen zu anderen Menschen aufzubauen und zu pflegen. Durch den Aufbau von Kontakten können wir neue Freundschaften schließen, berufliche Netzwerke aufbauen und von den Erfahrungen und Kenntnissen anderer profitieren. Außerdem ermöglicht der Kontaktaufbau den Austausch von Informationen und Ideen, was zu neuen Möglichkeiten und Chancen führen kann. **
Wie entsteht eine Unterversicherung?
Eine Unterversicherung entsteht, wenn der Wert des versicherten Objekts höher ist als die vereinbarte Versicherungssumme. Dies kann passieren, wenn bei Vertragsabschluss der Wert des Objekts nicht korrekt eingeschätzt wurde oder sich im Laufe der Zeit verändert hat. Im Schadensfall kann eine Unterversicherung dazu führen, dass nicht der volle Schaden ersetzt wird, sondern nur ein Teil davon. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert des versicherten Objekts zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
Ähnliche Suchbegriffe für Unterversicherung
Top-Angebote
Produkte zum Begriff Unterversicherung:
-
ESYLUX Ermöglicht Interaktion APC ETHERNET LINKBussystem KNX=neinBussystem KNX-RF (Funk)=neinBussystem KNX Secure=neinBussystem KNX Secure-RF (Funk)=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=DALIFunk bidirektional=neinAusführung=Schnittstelle EthernetMontageart=sonstigeBreite in Teilungseinheiten=12Demontageschutz=neinMit LED-Anzeige=neinUpdatefähig=neinBetriebsspannung=42,5..57 VSpannungsart=AC/DCLeistungsaufnahme=4,1 WProtokoll=sonstigeProviderabhängig=neinVisualisierung=neinWeb-Server=neinFunkschnittstelle=neinIR-Schnittstelle=neinSchutzart (IP)=IP20369,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet Verzicht auf Unterversicherung?
Der Verzicht auf Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft auf eine mögliche Unterversicherung verzichtet und den Schaden in vollem Umfang erstattet. Dies ist besonders wichtig, da bei einer Unterversicherung die Versicherungssumme geringer ist als der tatsächliche Wert des versicherten Gegenstands. Durch den Verzicht auf Unterversicherung wird vermieden, dass der Versicherte im Schadensfall finanziell benachteiligt wird. Es ist daher ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese den Verzicht auf Unterversicherung anbietet. **
-
Was passiert bei Unterversicherung Hausrat?
Bei Unterversicherung Hausrat bedeutet, dass die Versicherungssumme niedriger ist als der tatsächliche Wert des Hausrats. Im Schadensfall wird die Entschädigung entsprechend gekürzt, da die Versicherung nur bis zur Höhe der vereinbarten Versicherungssumme leistet. Dadurch kann es zu finanziellen Einbußen kommen, da nicht der volle Schaden ersetzt wird. Es ist daher wichtig, den Wert des Hausrats regelmäßig zu überprüfen und die Versicherungssumme entsprechend anzupassen, um eine Unterversicherung zu vermeiden. Im schlimmsten Fall kann es dazu führen, dass bestimmte Schäden nicht oder nur teilweise von der Versicherung gedeckt werden. **
-
Wie berechnet man eine Unterversicherung?
Eine Unterversicherung tritt auf, wenn der Wert des versicherten Gegenstands oder der versicherten Immobilie niedriger ist als der tatsächliche Wert im Schadensfall. Um eine Unterversicherung zu berechnen, muss man den aktuellen Marktwert des versicherten Objekts ermitteln und mit der vereinbarten Versicherungssumme vergleichen. Wenn der Marktwert höher ist als die Versicherungssumme, liegt eine Unterversicherung vor. In diesem Fall kann es zu einer Kürzung der Schadenszahlung kommen. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert der versicherten Objekte zu überprüfen und die Versicherungssumme entsprechend anzupassen. **
-
Was passiert bei einer Unterversicherung?
Bei einer Unterversicherung ist der Versicherungsschutz nicht ausreichend, um im Schadensfall alle Kosten zu decken. Das bedeutet, dass der Versicherte im Ernstfall einen Teil der Kosten selbst tragen muss. Die Versicherung zahlt nur bis zur vereinbarten Versicherungssumme, die im Falle einer Unterversicherung zu niedrig angesetzt wurde. Dadurch kann es zu finanziellen Engpässen kommen und im schlimmsten Fall kann die Existenz des Versicherten gefährdet sein. Es ist daher wichtig, die Versicherungssumme regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine Unterversicherung zu vermeiden. **
Was bedeutet kein Abzug wegen Unterversicherung?
Kein Abzug wegen Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft den Schaden in voller Höhe erstattet, unabhhängig davon, ob die versicherte Summe den tatsächlichen Wert des versicherten Objekts übersteigt. Dies ist besonders wichtig, da bei einer Unterversicherung normalerweise nur ein Teil des Schadens erstattet wird. Somit bietet diese Klausel einen zusätzlichen Schutz für den Versicherungsnehmer. Es ist ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese Klausel im Vertrag enthalten ist, um im Schadensfall finanziell abgesichert zu sein. **
Was versteht man unter einer Unterversicherung?
Was versteht man unter einer Unterversicherung? Eine Unterversicherung liegt vor, wenn der Wert eines versicherten Gegenstands oder einer Immobilie niedriger angegeben wird als der tatsächliche Wert. Im Schadensfall kann dies dazu führen, dass die Versicherungssumme nicht ausreicht, um den entstandenen Schaden vollständig zu decken. Dies kann zu finanziellen Einbußen für den Versicherten führen. Um eine Unterversicherung zu vermeiden, ist es wichtig, den Wert der versicherten Objekte regelmäßig zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
Top-Angebote
Produkte zum Begriff Unterversicherung:
-
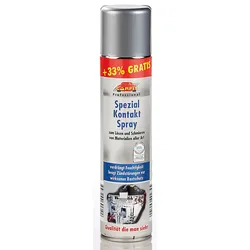
CARFIT Spezial-Kontaktpflege / KontaktsprayDas Spezial Kontakt Spray von Carfit löst und schmiert Materialien aller Art. Verdrängt Feuchtigkeit Beugt Zündstörungen vor Wirksamer Rostschutz H222 Extrem entzündbares Aerosol H229 Behälter steht unter Druck: kann bei Erwärmung bersten. H315 Verursacht Hautreizungen H336 Kann Schläfrigkeit und Benommenheit verursachen H412 Schädlich für Wasserorganismen, mit langfristiger Wirkung2,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Warum ist der Kontaktaufbau wichtig?
Der Kontaktaufbau ist wichtig, um Beziehungen zu anderen Menschen aufzubauen und zu pflegen. Durch den Aufbau von Kontakten können wir neue Freundschaften schließen, berufliche Netzwerke aufbauen und von den Erfahrungen und Kenntnissen anderer profitieren. Außerdem ermöglicht der Kontaktaufbau den Austausch von Informationen und Ideen, was zu neuen Möglichkeiten und Chancen führen kann. **
-
Wie entsteht eine Unterversicherung?
Eine Unterversicherung entsteht, wenn der Wert des versicherten Objekts höher ist als die vereinbarte Versicherungssumme. Dies kann passieren, wenn bei Vertragsabschluss der Wert des Objekts nicht korrekt eingeschätzt wurde oder sich im Laufe der Zeit verändert hat. Im Schadensfall kann eine Unterversicherung dazu führen, dass nicht der volle Schaden ersetzt wird, sondern nur ein Teil davon. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert des versicherten Objekts zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
-
Was bedeutet Verzicht auf Unterversicherung?
Der Verzicht auf Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft auf eine mögliche Unterversicherung verzichtet und den Schaden in vollem Umfang erstattet. Dies ist besonders wichtig, da bei einer Unterversicherung die Versicherungssumme geringer ist als der tatsächliche Wert des versicherten Gegenstands. Durch den Verzicht auf Unterversicherung wird vermieden, dass der Versicherte im Schadensfall finanziell benachteiligt wird. Es ist daher ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese den Verzicht auf Unterversicherung anbietet. **
-
Was passiert bei Unterversicherung Hausrat?
Bei Unterversicherung Hausrat bedeutet, dass die Versicherungssumme niedriger ist als der tatsächliche Wert des Hausrats. Im Schadensfall wird die Entschädigung entsprechend gekürzt, da die Versicherung nur bis zur Höhe der vereinbarten Versicherungssumme leistet. Dadurch kann es zu finanziellen Einbußen kommen, da nicht der volle Schaden ersetzt wird. Es ist daher wichtig, den Wert des Hausrats regelmäßig zu überprüfen und die Versicherungssumme entsprechend anzupassen, um eine Unterversicherung zu vermeiden. Im schlimmsten Fall kann es dazu führen, dass bestimmte Schäden nicht oder nur teilweise von der Versicherung gedeckt werden. **
Ähnliche Suchbegriffe für Unterversicherung
-
ESYLUX Ermöglicht Interaktion APC ETHERNET LINKBussystem KNX=neinBussystem KNX-RF (Funk)=neinBussystem KNX Secure=neinBussystem KNX Secure-RF (Funk)=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=DALIFunk bidirektional=neinAusführung=Schnittstelle EthernetMontageart=sonstigeBreite in Teilungseinheiten=12Demontageschutz=neinMit LED-Anzeige=neinUpdatefähig=neinBetriebsspannung=42,5..57 VSpannungsart=AC/DCLeistungsaufnahme=4,1 WProtokoll=sonstigeProviderabhängig=neinVisualisierung=neinWeb-Server=neinFunkschnittstelle=neinIR-Schnittstelle=neinSchutzart (IP)=IP20369,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Kommunikation und Interaktion in der KindheitspädagogikKommunikation und Interaktion in der Kindheitspädagogik , In diesem Band werden neue Forschungsergebnisse und Erkenntnisse aus der Praxis zu den Themenfeldern Kommunikation und Interaktion in der Kindheitspädagogik zur Verfügung gestellt, damit sie für die professionelle Gestaltung von Schlüsselsituationen und verschiedene Formen des Austausches genutzt werden können. Im ersten Teil steht die Perspektive der Fachkräfte im Vordergrund, im zweiten Teil die der Kinder. Die Reihe Kindheitspädagogik und Familienbildung wird herausgegeben von Rita Braches-Chyrek, Irene Dittrich, Veronika Fischer und Elke Kruse. Studierende, Lehrende und pädagogische Fachkräfte finden in der Reihe elementare professionsrelevante Wissensbestände nachvollziehbar aufbereitet. , Ausbeulhammer > Handwerkzeuge , Erscheinungsjahr: 20240513, Produktform: Kartoniert, Titel der Reihe: Kindheitspädagogik und Familienbildung##, Redaktion: Braches-Chyrek, Rita~Dittrich, Irene, Seitenzahl/Blattzahl: 253, Abbildungen: 10 schwarz-weiße Abbildungen, 7 Tabellen, Keyword: Bildungsteilhabe; Diagnostik; Einführung; Elternarbeit; Erzieher; Erzieherinnen; Erziehungsarbeit; Frühkindliche Bildung studieren; Gespräche mit Eltern; Gesprächsführung mit Kindern; Grundschule; Grundschullehramt; Kindertagesbetreuung; Kindertagesstätte; Kita; Kommunikation mit Kindern; Konfliktgespräch; Lehrbuch; Soziale Arbeit studieren; Studium frühkindliche Bildung; Teamgespräche im Kindergarten; frühkindliche Bildung; kindliche Sexualität, Fachschema: Pädagogik / Kindergarten, Vorschulalter~Kommunikationswissenschaft, Fachkategorie: Sozialpädagogik~Kommunikationswissenschaft~Frühkindliche Pflege & Bildung, Bildungszweck: Für die Bachelor-Ausbildung oder äquivalente Ausbildungsgänge~Für die Graduierten- und Postgraduiertenausbildung~Lehrbuch, Skript, Warengruppe: TB/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 185, Breite: 121, Höhe: 20, Gewicht: 237, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Funke, Ulrike: Interaktion und Kommunikation im Autismus-SpektrumInteraktion und Kommunikation im Autismus-Spektrum , Mit Komm!ASS® Sprache entdecken , Karosserie-Kits > Karosserie & Exterieur Styling , Auflage: 2., erweiterte und überarbeitete Auflage, Erscheinungsjahr: 20240430, Produktform: Kartoniert, Autoren: Funke, Ulrike, Auflage: 24002, Auflage/Ausgabe: 2., erweiterte und überarbeitete Auflage, Seitenzahl/Blattzahl: 235, Abbildungen: 38 Abbildungen, 3 Tabellen, Themenüberschrift: PSYCHOLOGY / Education, Training & Supervision, Keyword: Autismus-Spektrum-Störung; Interaktion; Sprachbehinderung; Sprachentwicklung; Sprachstörungen; Wahrnehmung, Fachschema: Asperger-Syndrom~Autismus~Neurologie, Fachkategorie: Psychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Autismus und Asperger-Syndrom, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 235, Breite: 167, Höhe: 13, Gewicht: 408, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man eine Unterversicherung?
Eine Unterversicherung tritt auf, wenn der Wert des versicherten Gegenstands oder der versicherten Immobilie niedriger ist als der tatsächliche Wert im Schadensfall. Um eine Unterversicherung zu berechnen, muss man den aktuellen Marktwert des versicherten Objekts ermitteln und mit der vereinbarten Versicherungssumme vergleichen. Wenn der Marktwert höher ist als die Versicherungssumme, liegt eine Unterversicherung vor. In diesem Fall kann es zu einer Kürzung der Schadenszahlung kommen. Um eine Unterversicherung zu vermeiden, ist es wichtig, regelmäßig den Wert der versicherten Objekte zu überprüfen und die Versicherungssumme entsprechend anzupassen. **
-
Was passiert bei einer Unterversicherung?
Bei einer Unterversicherung ist der Versicherungsschutz nicht ausreichend, um im Schadensfall alle Kosten zu decken. Das bedeutet, dass der Versicherte im Ernstfall einen Teil der Kosten selbst tragen muss. Die Versicherung zahlt nur bis zur vereinbarten Versicherungssumme, die im Falle einer Unterversicherung zu niedrig angesetzt wurde. Dadurch kann es zu finanziellen Engpässen kommen und im schlimmsten Fall kann die Existenz des Versicherten gefährdet sein. Es ist daher wichtig, die Versicherungssumme regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine Unterversicherung zu vermeiden. **
-
Was bedeutet kein Abzug wegen Unterversicherung?
Kein Abzug wegen Unterversicherung bedeutet, dass im Schadensfall die Versicherungsgesellschaft den Schaden in voller Höhe erstattet, unabhhängig davon, ob die versicherte Summe den tatsächlichen Wert des versicherten Objekts übersteigt. Dies ist besonders wichtig, da bei einer Unterversicherung normalerweise nur ein Teil des Schadens erstattet wird. Somit bietet diese Klausel einen zusätzlichen Schutz für den Versicherungsnehmer. Es ist ratsam, bei der Auswahl einer Versicherungsgesellschaft darauf zu achten, ob diese Klausel im Vertrag enthalten ist, um im Schadensfall finanziell abgesichert zu sein. **
-
Was versteht man unter einer Unterversicherung?
Was versteht man unter einer Unterversicherung? Eine Unterversicherung liegt vor, wenn der Wert eines versicherten Gegenstands oder einer Immobilie niedriger angegeben wird als der tatsächliche Wert. Im Schadensfall kann dies dazu führen, dass die Versicherungssumme nicht ausreicht, um den entstandenen Schaden vollständig zu decken. Dies kann zu finanziellen Einbußen für den Versicherten führen. Um eine Unterversicherung zu vermeiden, ist es wichtig, den Wert der versicherten Objekte regelmäßig zu überprüfen und gegebenenfalls die Versicherungssumme anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.